México · Sector público y vivienda
FOVISSSTE: el fondo de vivienda de las y los trabajadores del Estado
La respuesta breve
El FOVISSSTE — el Fondo de la Vivienda del Instituto de Seguridad y Servicios Sociales de los Trabajadores del Estado — es el fondo de vivienda de las personas que trabajan al servicio del Estado: el personal de las dependencias y entidades del gobierno que cotiza al ISSSTE. Es, en el sector público, el espejo del Infonavit: mientras el Infonavit administra el fondo de vivienda de quienes cotizan al IMSS en un empleo privado, el FOVISSSTE administra el de quienes cotizan al ISSSTE. Su combustible es la aportación que tu dependencia o entidad entera por ley, equivalente al 5% de tu sueldo básico, que se abona a tu Subcuenta de Vivienda dentro de tu cuenta individual del Sistema de Ahorro para el Retiro (SAR). Con ese ahorro, el Fondo te otorga créditos para comprar, construir o mejorar tu casa, con descuento vía nómina y sin enganche, como se detalla en la guía del crédito FOVISSSTE.
Tema sensible — confirma siempre las reglas vigentes: las tasas, los montos máximos y los requisitos de los créditos del FOVISSSTE, así como las reglas de pensión del ISSSTE y las comisiones de las Afore, se fijan por ley, por acuerdo y por los programas anuales de cada institución, y pueden cambiar. Esta guía refleja la información oficial publicada por el FOVISSSTE, el ISSSTE, PENSIONISSSTE y la CONSAR; antes de tomar una decisión, contrasta tus cifras en los canales oficiales citados al final, porque ninguna página externa —incluida esta— puede otorgarte un crédito ni calcular tu pensión.
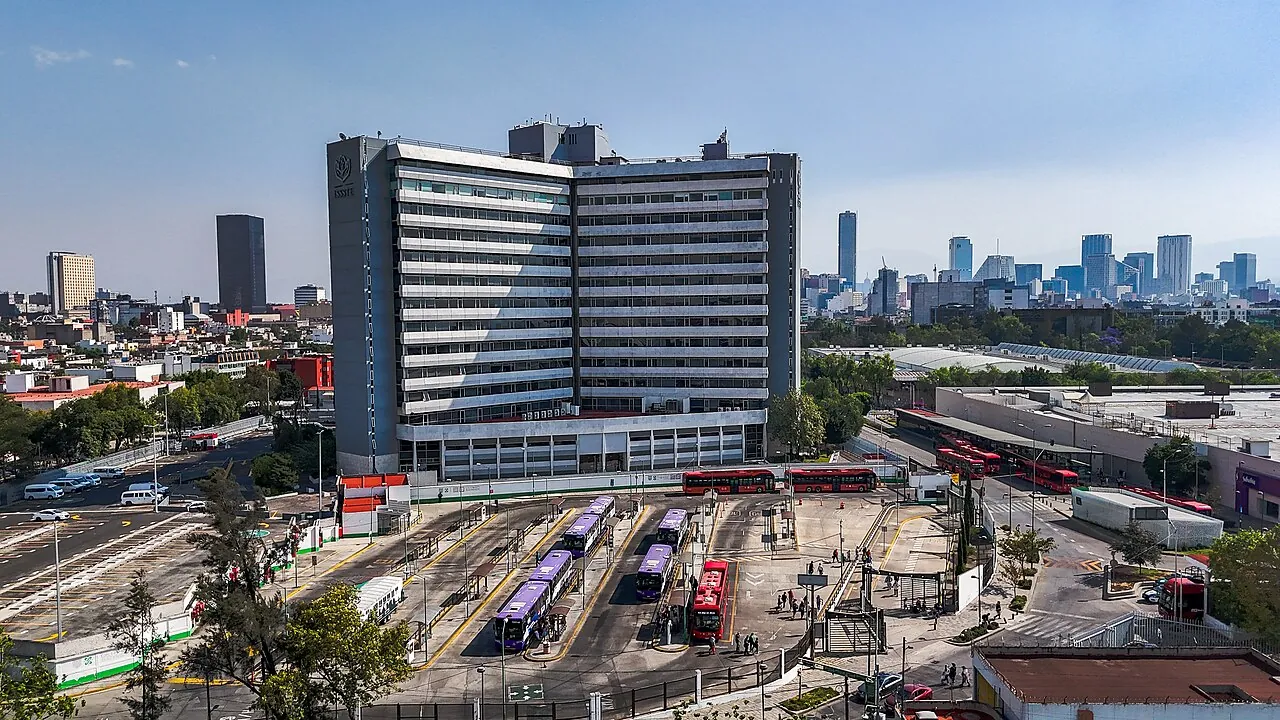
FOVISSSTE e Infonavit: el mismo derecho, dos fondos
Los dos fondos nacen de la misma idea — que una parte del costo laboral se convierta en ahorro para la vivienda del trabajador — pero atienden a poblaciones distintas y se rigen por leyes distintas. Si en tu vida laboral has cotizado a ambos institutos, puedes tener ahorro en los dos fondos, y existe incluso un crédito conjunto (el Conyugal Fovissste-Infonavit) para las parejas en las que una persona cotiza a cada instituto.
| FOVISSSTE | Infonavit | |
|---|---|---|
| ¿De quién es el fondo? | De las personas trabajadoras al servicio del Estado | De las personas trabajadoras del sector privado |
| Instituto de seguridad social | ISSSTE | IMSS |
| Aportación que lo alimenta | 5% del sueldo básico, enterado por la dependencia o entidad | 5% del salario, pagado por el patrón |
| Dónde vive el ahorro | En la Subcuenta de Vivienda de tu cuenta individual del SAR | En la Subcuenta de Vivienda de tu cuenta individual |
| Cómo se paga el crédito | Descuento vía nómina del 30% del sueldo básico en el esquema tradicional | Descuento vía nómina según tu contrato y tu nivel salarial |
| La guía hermana de este sitio | Esta guía y la del crédito FOVISSSTE | La guía del crédito Infonavit y la de su Subcuenta de Vivienda |
¿Quiénes cotizan al FOVISSSTE?
Cotizan todas las personas trabajadoras al servicio del Estado que son derechohabientes del ISSSTE: el personal de las dependencias y entidades de la administración pública — secretarías, órganos desconcentrados, instituciones públicas — en los tres poderes y en los niveles que el Instituto afilia. La aportación no la haces tú de tu bolsillo ni se te descuenta de tu sueldo: la entera tu dependencia o entidad (las «Afiliadas», en el lenguaje de las reglas del Fondo) como parte de sus obligaciones con el Instituto. También las personas ya pensionadas por el ISSSTE tienen un lugar en este mapa: el Fondo les ofrece el Crédito Pensionados, pensado para quienes se pensionaron por el régimen del artículo Décimo Transitorio y nunca ejercieron un crédito en activo.
De dónde sale el dinero: la aportación del 5% y tu Subcuenta
Las reglas oficiales del Fondo lo definen sin rodeos: el saldo de la Subcuenta está formado por las aportaciones «correspondientes al 5% del sueldo básico de la Derechohabiencia». Ese dinero entra de forma bimestral mientras tienes una relación laboral vigente, y tiene dos destinos posibles:
- Si no tienes crédito: se acumula en tu Subcuenta de Vivienda, dentro de tu cuenta individual que administra tu Afore, y forma parte de los recursos que recibirás al pensionarte — en el concepto «FOVISSSTE 2008», que la CONSAR lista entre los recursos que se entregan al pensionado cuando no hay un crédito de vivienda vigente.
- Si ejerces un crédito: el total acumulado de tu Subcuenta se aplica como primer pago del crédito, y las aportaciones bimestrales del 5% que sigan llegando se aplican a amortizarlo, es decir, a reducir el saldo y el plazo.
¿Cómo sé cuánto tengo y cuánto necesito?
Tu saldo se consulta en el estado de cuenta de la Afore donde tienes tu cuenta individual: ahí aparece tu Subcuenta de Vivienda del SAR. Y una precisión del propio Fondo que conviene subrayar, porque desmiente el mito más común: no existe un mínimo de saldo para pedir un crédito; lo que importa es contar con 18 meses de cotización (los 18 meses de aportaciones que piden los esquemas vigentes). Tampoco hay forma de retirar ese ahorro en efectivo mientras cotizas: el propio FOVISSSTE responde en su portal que «el saldo de la Subcuenta de Vivienda no se entrega en efectivo ni en transferencia»; su destino es tu vivienda o, llegado el momento, tu pensión, como se explica en la guía de la pensión del ISSSTE.
¿Qué se puede financiar con el FOVISSSTE?
El abanico oficial de destinos es amplio: adquirir una vivienda nueva o usada, construir en terreno propio (o comprar el predio para edificar), ampliar, reparar o mejorar la vivienda que ya tienes y cambiar tu crédito hipotecario bancario al FOVISSSTE (redención de pasivos). Para ordenar esa oferta, el Fondo la organiza en esquemas — Tradicional, Pensionados, Conyugal, Fovissste para Todos y otros — que la guía de créditos FOVISSSTE explica uno por uno, con tasas, plazos y montos oficiales. En escala, el Programa de Crédito 2026 del Fondo prevé otorgar 42,768 financiamientos en el año, de los cuales 30,796 son préstamos hipotecarios y 11,972 corresponden a acciones de vivienda como los programas RENOVAVISSSTE y Tú Construyes.
Canales oficiales y un aviso
Todo trámite del Fondo es gratuito y se hace solo por sus canales: el portal fovissste.gob.mx, los Departamentos de Vivienda del Fondo en cada entidad, las entidades financieras (SOFOM) autorizadas y, para el esquema bancario, los bancos participantes; el Centro de Contacto atiende en el 800 368 4783. Ningún gestor puede «asegurar» un crédito ni cobrar por inscribirte: la asignación se hace por los canales y las reglas del propio Fondo, sin intermediarios.